
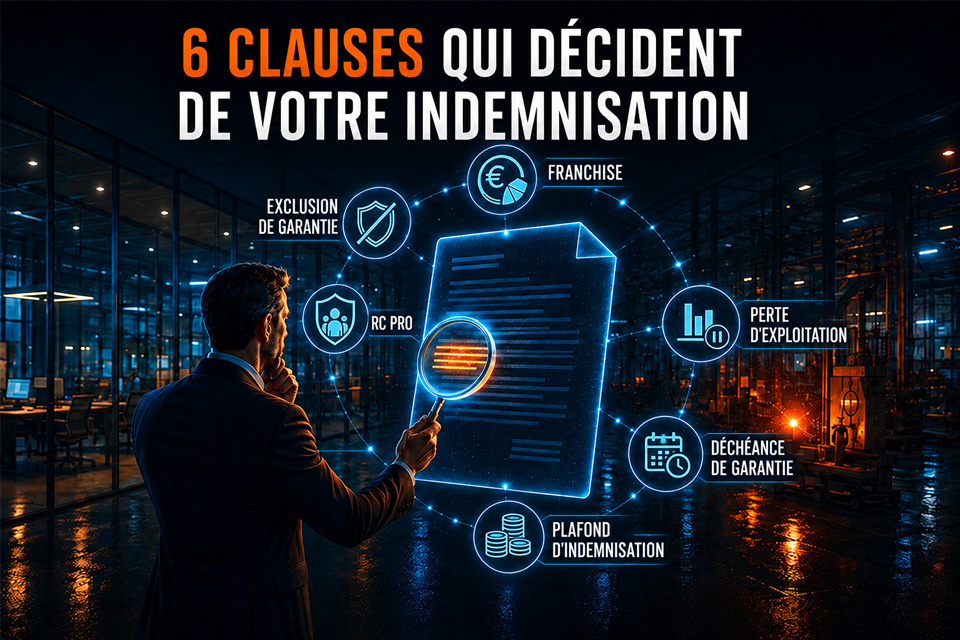
GLOSSAIRE ASSURANCE ENTREPRISE :
6 TERMES ESSENTIELS À CONNAÎTRE AVANT UN SINISTRE
Franchise, perte d’exploitation, exclusion de garantie, RC Pro… Comprenez-vous réellement les termes de votre contrat d’assurance entreprise ?
Ces six notions reviennent régulièrement lorsqu’une indemnisation est refusée, réduite ou plus longue à obtenir que prévu.
Chacune peut avoir une incidence importante sur le montant réellement versé après un sinistre.
Gardez ce glossaire à portée de main. Il vous aidera à relire votre contrat et à repérer les points qui méritent votre attention.
1. FRANCHISE : LA SOMME QUI PEUT RESTER À VOTRE CHARGE
La franchise correspond à la somme qui peut rester à votre charge après un sinistre.
Prenons un exemple :
Votre contrat prévoit une franchise absolue de 1 500 € et les dommages s’élèvent à 1 200 €.
- • Montant des dommages : 1 200 €
- • Franchise absolue : 1 500 €
- • Indemnisation de l’assureur : 0 €
Dans ce cas, l’assureur ne verse aucune indemnité.
⚠️ LE PIÈGE À ÉVITER
Choisir une franchise élevée pour réduire sa cotisation, sans vérifier que l’entreprise pourra assumer cette somme après un sinistre.
2. PERTE D’EXPLOITATION : UNE GARANTIE À VÉRIFIER
La garantie perte d’exploitation compense les conséquences financières d’une baisse ou d’un arrêt d’activité après un sinistre garanti.
 Elle peut notamment prendre en charge :
- • La perte de marge brute.
- • Certains frais supplémentaires.
Sans cette garantie, les dommages matériels peuvent être indemnisés, mais pas les conséquences financières de l’interruption d’activité.
🤔 LE POINT DE VIGILANCE
Selon le contrat, la garantie perte d’exploitation peut être incluse, proposée en option ou souscrite séparément.
Vérifiez également la durée d’indemnisation prévue.
3. EXCLUSION DE GARANTIE : CE QUE VOTRE CONTRAT NE COUVRE PAS
Une exclusion de garantie précise les situations, événements ou dommages qui ne sont pas couverts par votre assurance.
 Ces exclusions doivent être clairement identifiables et peuvent varier sensiblement d’un assureur à l’autre.
👀 LE POINT CLÉ
Deux contrats peuvent présenter des garanties ou des tarifs apparemment similaires, mais prévoir des exclusions différentes.
Les exclusions sont donc essentielles pour comparer deux contrats d’assurance entreprise.
4. RC PRO : UNE PROTECTION CONTRE LES DOMMAGES CAUSÉS AUX TIERS
La Responsabilité Civile Professionnelle (RC Pro) couvre, dans les limites du contrat, les dommages causés à des tiers dans le cadre de l’activité de l’entreprise.
 Ces dommages peuvent être :
- • Corporels
- • Matériels
- • Immatériels
Sans couverture adaptée, un litige peut fragiliser l’entreprise et, selon la situation, mettre en cause le dirigeant.
❗ À SAVOIR
La RC Pro est obligatoire pour certaines professions.
Elle ne couvre pas les dommages subis par l’entreprise elle-même, ses locaux ou son matériel.
Pensez également à vérifier les plafonds de garantie.
5. DÉCHÉANCE DE GARANTIE : QUAND LE DROIT À L’INDEMNISATION PEUT ÊTRE PERDU
La déchéance de garantie est une sanction qui peut priver l’assuré de l’indemnisation d’un sinistre pourtant couvert, lorsqu’il ne respecte pas certaines obligations prévues au contrat après sa survenance.
 Plusieurs situations peuvent compromettre l’indemnisation :
- • Une déclaration de sinistre hors délai.
- • Des informations volontairement inexactes.
- • Des justificatifs non transmis.
⛔ LE PIÈGE À CONNAÎTRE
Tout manquement n’entraîne pas automatiquement un refus d’indemnisation.
En cas de déclaration tardive :
- • La déchéance doit être prévue au contrat.
- • Le préjudice subi par l’assureur doit être démontré.
- • La déchéance ne s’applique pas en cas de force majeure.
Un sinistre couvert ne garantit donc pas, à lui seul, le versement d’une indemnité.
6. PLAFOND D’INDEMNISATION : UNE LIMITE À ADAPTER À VOTRE ENTREPRISE
Le plafond d’indemnisation correspond au montant maximal que l’assureur pourra verser au titre d’une garantie.
 Au-delà de ce montant, la différence reste à la charge de l’entreprise.
Fixé lors de la souscription, ce plafond n’est pas toujours réévalué par la suite.
⚙️ LE RISQUE À ANTICIPER
Une entreprise peut évoluer :
- • Elle grandit.
- • Elle embauche.
- • Elle investit.
Mais ses plafonds d’indemnisation ne suivent pas nécessairement cette évolution.
Un plafond devenu trop bas peut laisser votre entreprise insuffisamment protégée.
COMMENT UTILISER CE GLOSSAIRE POUR RELIRE VOTRE CONTRAT D’ASSURANCE ?
Ce glossaire n’est pas une fin en soi. C’est un point de départ.
Chacun de ces six points doit être recherché dans votre contrat afin de vérifier s’il est prévu et dans quelles conditions.
Une garantie absente, un plafond inadapté ou une exclusion mal comprise peut peser sur l’indemnisation.
Gardez ce glossaire, relisez votre contrat avec attention et identifiez les éventuels points à clarifier.